交易
入口
观摩
入口
10月19日-10月23日 (2026年 第41期) 省粮油交易中心
一、国储粮油交易情况
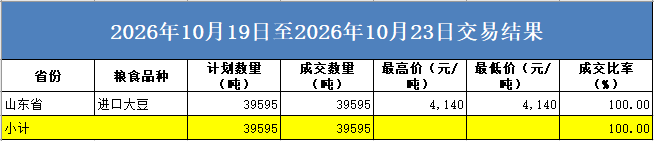
本周国家政策性粮食山东地区进口大豆交易成交3.96万吨。
二、政策性粮油交易情况
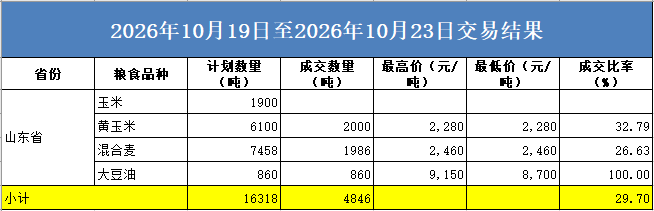
本周山东政策性粮食交易成交0.48万吨。
三、贸易粮交易情况
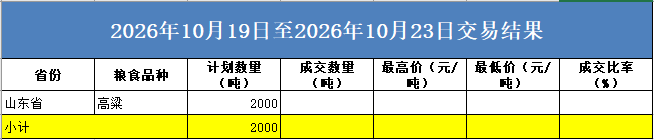
本周山东贸易粮交易无成交。
四、行情分析
(一)小麦行情
根据省内价格监测数据显示,本周山东小麦加工企业主流收购价格在2410-2495元/吨,较上周末上涨10元/吨。
本周山东小麦价格先涨后跌,总体价格重心上移。上周末至本周上半周,小麦价格持续上涨,随着麦价升至阶段性高位,上涨动能减弱,制粉企业开始下调报价。新季玉米集中上市,小麦和玉米价差扩大,小麦饲用替代需求明显消退,小麦需求主线重新回归面粉加工,品质差的小麦价格较低,依然适用于饲用。小麦原粮价格持续走高,部分贸易主体由亏损逐步转为保本或盈利,出货意愿增加。此外,终端需求疲软,制粉企业经营压力增大,对原粮采购压价心态增强。随着基层粮源逐步转移至贸易主体,存储成本持续攀升,惜售情绪仍存,也限制麦价跌势和跌幅。23日晚,官方发布2027—2028年小麦最低收购价通知,国标三等小麦1.19元/斤,与去年持平,符合市场预期,对行情影响不大。基层小麦余粮总量充足,但是适合制粉小麦偏紧,后市小麦以质论价的情况会越来越明显。
(二)玉米行情
本周山东玉米加工企业报价在2170-2240元/吨,与上周末下降基本持平。本周东北港口玉米报价2150元/吨,与上周末下降基本持平。
本周山东地区新玉米上市速度加快,购销整体供应宽松、购销谨慎,玉米价格现止跌企稳迹象。农业农村部发布的最新农情调度显示,全国秋粮收获过八成。分地区看,东北、西北、黄淮海过八成,长江中下游过六成,华南过三成。冬小麦播种过三成,分地区看,黄淮海过两成,西北近九成,西南过两成,长江中下游零星播种。今年华北地区玉米单产和质量将明显好于上年,国产玉米成为各方采购首选。截止本周五,连玉米2701合约报收于2212元,较上周末2191元上涨21元,涨幅0.96%,新季玉米购销渐入高峰,全国售粮进度偏慢,供应明显后移。东北地区潮粮集中上量,深加工收购价格跌势放缓,企业建库存积极,农户惜售升温、售粮放缓。华北到车低位、企业提价吸量,企业建库存谨慎。11月上冻惜售转强后或现提价节点。饲料企业维持观望,建库意愿不强,多刚需补库。新粮集中上市叠加进口谷物替代,玉米供应宽松格局,政策轮换收购提供一定底部支撑,由于前期玉米价格下跌过快,近期有所反弹,后期玉米行情可能延续弱势震荡走势。
地址:济南市历下区泺源大街3号 山东省粮食和物资储备局办公楼四楼
邮编:250012
山东省粮油交易中心有限公司
